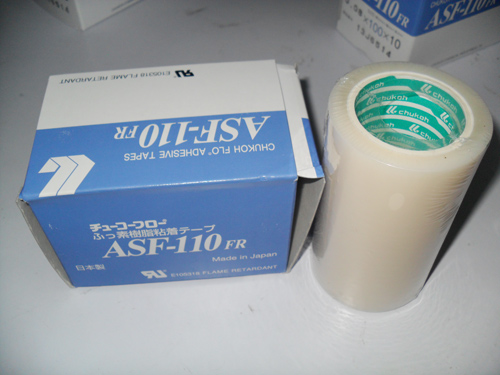
FEP(聚全氟乙丙烯)薄膜是可熔融加工的氟塑料薄膜,具备耐高低温、耐强腐蚀、高透光、低介电损耗、不粘、耐辐照特性,区别于 PTFE 不可熔融加工,可挤出成超薄薄膜,属于高端特种氟膜,整体长期向好,但高端门槛高、低端竞争加剧,国产替代空间大。
一、市场规模与增速
全球:2025 年约 9.4 亿美元,预计 2032 年达 14.7 亿美元,2025‑2032 复合增速约 6.55%,亚太是z大消费市场。
国内:2026 年市场规模约 13.9 亿元,年增速 8‑15%;电子级、航天医疗等高附加值细分增速可达 15% 以上,预计 2030 年国内市场有望突破 30 亿元。
进口依存:整体进口依存度约 34.7%,超薄(12μm 以下)、高频电子级、航天级高度依赖大金、科慕进口,普通工业级国产已经实现较大替代。
二、核心驱动赛道(增长来源)
1. 光伏(增量z大)
N 型、HJT、钙钛矿、柔性光伏拉动 FEP 薄膜需求,用作复合背板内层、柔性组件前板,水汽阻隔良好,抑制 PID 衰减,耐紫外老化;N 型组件 FEP 背板渗透率持续提升。
钙钛矿产业化推进,高透光 FEP 是柔性钙钛矿封装关键候选材料,是未来重要增量点。
2. 电子与高频通信(高附加值)
5G‑A、低轨卫星:高频电路板、天线基材,FEP 极低介电损耗,适合毫米波高频场景。
半导体:FEP 离型膜用于封装热压、FPCB 热压合离型;高纯 FEP 薄膜用于化学品输送、腔体内衬,要求j低析出、厚度均匀性j高。
线缆绝缘:航空航天、特种线缆绝缘护套薄膜。
3. 新能源汽车 & 储能
动力电池极耳绝缘、模组绝缘隔离、电解液管路内衬;耐电解液腐蚀、耐温阻燃,高压快充车型带动高端 FEP 绝缘膜用量上升。
4. 航空航天、商业航天
舱外热控膜、线缆绝缘,耐太空辐照、宽温域;C919、低轨卫星星座带来稳定增量,航天级属于高毛利赛道,但准入门槛j高,需要适航验证。
5. 工业、医疗、离型膜
FEP 离型膜:复合材料、碳纤维热压、硅胶固化离型,市场增速 10%+;医疗植入级镀银 FEP 电极膜逐步放量;化工防腐内衬、食品不粘等传统工业市场平稳增长。
三、行业机遇
国产替代红利:普通工业级已经国产,超薄、高频低 Df、高纯电子级、航天级是替代主战场,下游供应链自主可控诉求强烈,等加速扩产高端产线。
新兴技术拉动增量:钙钛矿光伏、低轨卫星、AI 算力高频基板、固态电池,持续打开新应用场景。
产业链逐步完善:国内 FEP 树脂自给率提升,树脂‑成膜一体化企业成本优势明显。
政策支持新材料:属于关键战略新材料,新材料产业政策利好高端氟膜发展。
四、主要风险与挑战
技术壁垒高
高端产品难点:厚度均匀性、批次稳定性、低介电损耗、低析出、表面处理(等离子、镀金属)。国产与进口在超薄规格、介电一致性仍有差距;高端牌号树脂合成也存在瓶颈。
上游原料约束:FEP 单体(四氟乙烯、六氟丙烯)产能集中,原料价格波动直接挤压利润;环保审批严格,扩产门槛高。
分化加剧,低端内卷:普通厚度通用 FEP 薄膜产能逐步释放,价格竞争激烈,毛利走低;只有电子级、航天、光伏 N 型专用等高附加值规格保持高毛利,行业马太效应明显,CR3 集中度接近 70%。
环保合规压力:欧盟 REACH、无 PFOA 要求,出口产品需要 EPD 等认证,中小厂家合规成本抬升。
替代材料竞争:部分场景 PTFE 薄膜、ETFE、改性 PVDF 会形成竞争,需要靠性能差异化守住市场。
五、前景总结与发展方向
✅整体前景:中长期向好,但不是遍地红利,是结构性机会
通用工业 FEP 薄膜:市场平稳,竞争加剧,利润逐步压缩,拼成本、良品率。
高端赛道(高频电子、半导体离型、航天、N 型 / 钙钛矿光伏、超薄规格):增长快、毛利高,是未来核心机会,但是技术认证周期长,需要长期研发投入。
企业切入建议
优先布局树脂‑薄膜一体化;聚焦细分赛道,不要盲目扩通用产能;
重点攻克超薄、厚度均匀性、低介电损耗、表面改性;
重视下游客户认证(光伏、半导体、航天认证周期长);
出口业务提前做好无 PFOA、REACH 合规。


 网站首页 > 新闻中心 > 常见问题 >